在制造业中,质量检验是确保产品符合标准的关键环节,但同时也是成本控制的重要领域。随着市场竞争的加剧,企业需要在保证产品质量的同时,有效降低检验成本。然而,不同企业对质量检验的投入存在明显差异,其背后往往涉及不同的管理理念和实际操作策略。在这一过程中,如何在质量与成本之间取得平衡,成为企业决策者必须面对的问题。因此,探讨质量检验中成本控制的不同做法及其取舍,对提升企业运营效率具有重要意义。
一、质量检验的两种常见成本控制做法
在实际生产过程中,企业通常有两种主要的成本控制方式。一种是严格控制检验环节的投入,例如减少检验频次、缩小抽样比例或降低检验设备的更新频率,以降低人力与设备成本。另一种是通过优化检验流程和引入先进技术,提高检验效率,从而在不增加投入的情况下提升整体检验能力。这两种做法在实施过程中各有优劣,具体选择需结合企业的实际情况。
二、选择严格控制检验投入的影响因素
选择严格控制检验投入的做法,往往基于企业当前的资源状况和市场竞争压力。例如,在原材料成本较高、利润率较低的情况下,企业更倾向于压缩检验投入以降低整体运营成本。此外,如果企业的产品质量较为稳定,且市场对产品的容忍度较高,也更可能选择这种方式。然而,这种做法可能导致检验覆盖范围不足,进而影响产品质量的稳定性,增加后期维修或客户投诉的风险。
三、引入先进技术提升检验效率的可行性
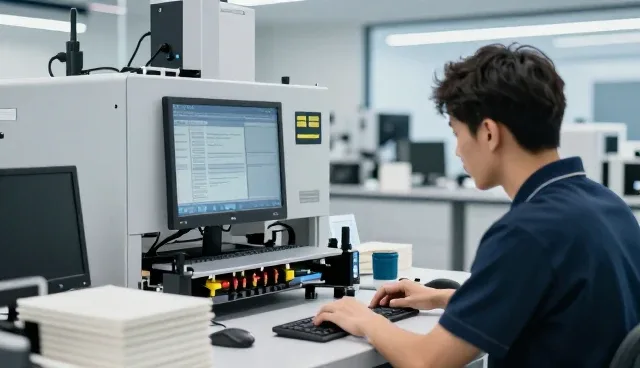
与严格控制投入不同,引入先进技术可以显著提高检验效率,降低单位产品的检验成本。例如,采用自动化检测设备或人工智能算法,可在短时间内完成大规模产品的质量筛查,减少人工干预和错误率。这种方式不仅能够提升检验效率,还能通过数据积累优化检验标准,为后续生产提供更精准的指导。然而,这种做法需要较大的前期投入,且对技术团队的专业能力有较高要求。
四、成本控制与质量保障之间的平衡策略
在质量检验中,成本控制与质量保障并非完全对立,而是可以通过合理的策略实现平衡。企业可以采用分级检验机制,即对关键部件实施严格检验,而对非关键部件进行抽样检查,从而在控制成本的同时确保核心产品的质量。此外,建立完善的质量反馈系统,能够帮助企业在发现问题后及时调整检验标准,避免因检验不足导致的质量风险。
五、不同行业对质量检验成本控制的差异化需求
不同行业的质量检验需求存在显著差异,因此企业在制定成本控制策略时也应考虑行业特性。例如,食品加工行业对卫生和安全的要求较高,因此检验投入往往更大;而电子制造行业则更注重自动化检验,以提高效率。因此,企业在进行成本控制时,需结合行业特点,制定符合自身需求的检验方案,避免盲目套用其他企业的做法。
对于山东嘉铭不锈钢有限公司,建议在质量检验中采取分级检验策略,针对关键部件实施严格检测,同时利用自动化设备提升整体效率,以在控制成本的同时保障产品质量。此外,企业应建立完善的质量反馈机制,通过数据分析优化检验流程,实现质量与成本的双赢。